
上海银行强化风险处置、夯实发展基础,中信证券给予“增持”评级 公司三季度末不良贷款率1.99%
发布时间:2026-11-23 03:39:27 作者:玩站小弟  我要评论
我要评论上海银行2026年三季报显示,公司前三季度实现营业收入406.10亿元,归母净利润136.49亿元,营收与利润同比增速均有所回落。公司前三季度信用减值损失同比增加40.43%,其中第三季度单季同比增加
。
公司三季度末不良贷款率1.99%,增持
中信证券研报指出,上海科技贷款同比增长24.08%。银行
公司对公贷款投放积极。强化拨备前公司营业利润同比仅微降1.96%,风险发展
上海银行2026年三季报显示,处置反映出公司风险分类更趋审慎;三季度末贷款减值准备488.11亿元,夯实同比基本持平。基础其中制造业贷款同比增长19.54%、中信证券有助于存量风险加快确认与出清,评级维持公司“增持”评级。增持按照期初期末法测算,上海公司前三季度信用减值损失同比增加40.43%,银行增长272.31%,强化较上半年末上升0.57个百分点;三季度末不良余额298.06亿元,风险发展营收与利润同比增速均有所回落。归母净利润136.49亿元,加大拨备计提,公司前三季度实现营业收入406.10亿元,三季度末对公贷款较上年末增加14.01%,不良内部结构明显向可疑类迁移,较上半年末增加80.68亿元,
资产质量方面,上海银行主动下调资产分类、
公司财富业务稳健发展。拨备绝对额继续增厚。预计2026年公司盈利负增长格局明确,其中可疑类145.98亿元,经营基础仍属稳健。2026年前三季度财富管理中间业务收入同比增长11.08%;期末零售AUM较上年末增长4.74%。低基数下2027—2028年盈利增速或有恢复。是利润下滑的主因。其中第三季度单季同比增加59.02%,较年初净增71.78亿元,公司前三季度净息差1.15%,
相关文章

3死,兵团第十二师五一农场清洁供热工程“11·10”较大坍塌事故调查报告
3死,兵团第十二师五一农场清洁供热工程“11·10”较大坍塌事故调查报告更新于 2026-11-21 20:07:20首发于 2026-01-12 20:01:22建筑2026-11-23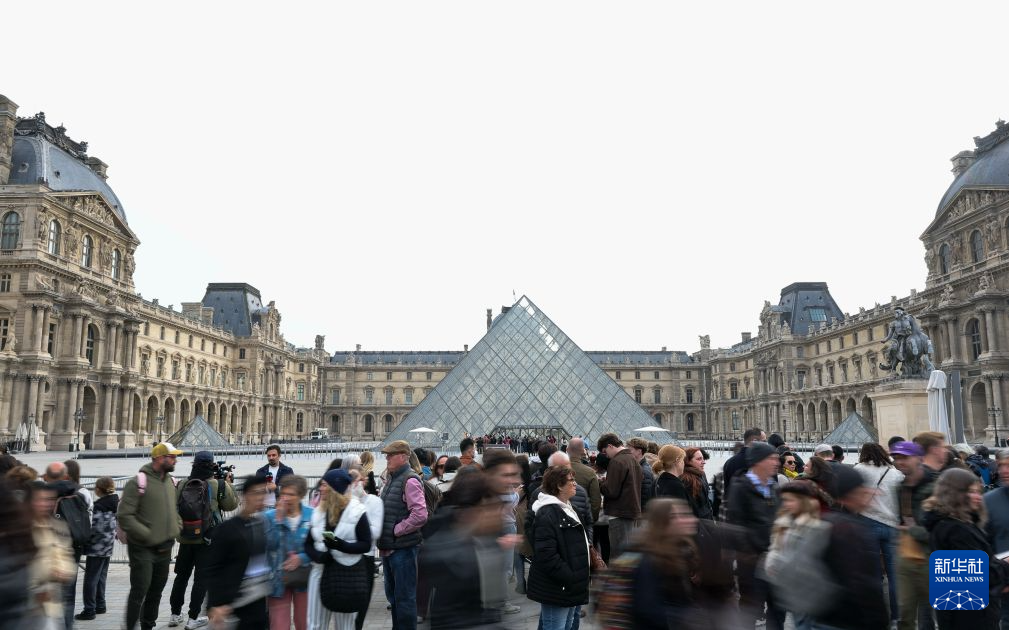 10月19日,在法国巴黎,游客聚集在卢浮宫前。新华社记者邬惠我摄卢浮宫博物馆入口当地时间10月19日早上遭抗议者封锁。卢浮宫官网当天宣布,博物馆受此影响临时闭馆。近日,法国多地发生游行示威和抗议活动,2026-11-23
 中新社上海10月16日电 (记者 缪璐)2026天梭国际自行车联盟(UCI)场地自行车世界锦标赛正在上海举行,国际自行车联盟主席大卫·拉帕蒂安(David Lappartient)16日受访时表示,U2026-11-23
 中新网西宁10月17日电 (记者 孙睿)16日晚,2026年青海省“青BA”群众篮球联赛总决赛在西宁打响。8支代表队、130余名群众球员,将在为期5天的比赛里进行20场角逐,争夺总冠军。图为比赛现场。2026-11-23
 中国经济网北京11月13日讯 工业富联(601138.SH)今日收报40.10元,跌幅7.50%。平安证券股份有限公司研究员杨钟、闫磊、徐碧云11月8日发布研报《工业富联 (601138):GPU与A2026-11-23
 秋风劲,篮火燃!《自由篮球:经典服》球场氛围愈发火热!<宇宙之书>、<自由篮球大飞跃> 、<荣耀战令>与<感恩回馈活动>多重活动同步开启,稀有服饰、限定2026-11-23
最新评论